Une perte coûte plus que le prix du produit jeté. Elle comprend aussi le temps déjà passé à le produire, le remplacement du plat, parfois une rupture au service suivant. Le coût complet se calcule en additionnant ces quatre postes. Pour le suivre sans alourdir le service, on note peu de lignes, mais avec leur cause.
Le bac de fond de veau retrouvé à la fermeture
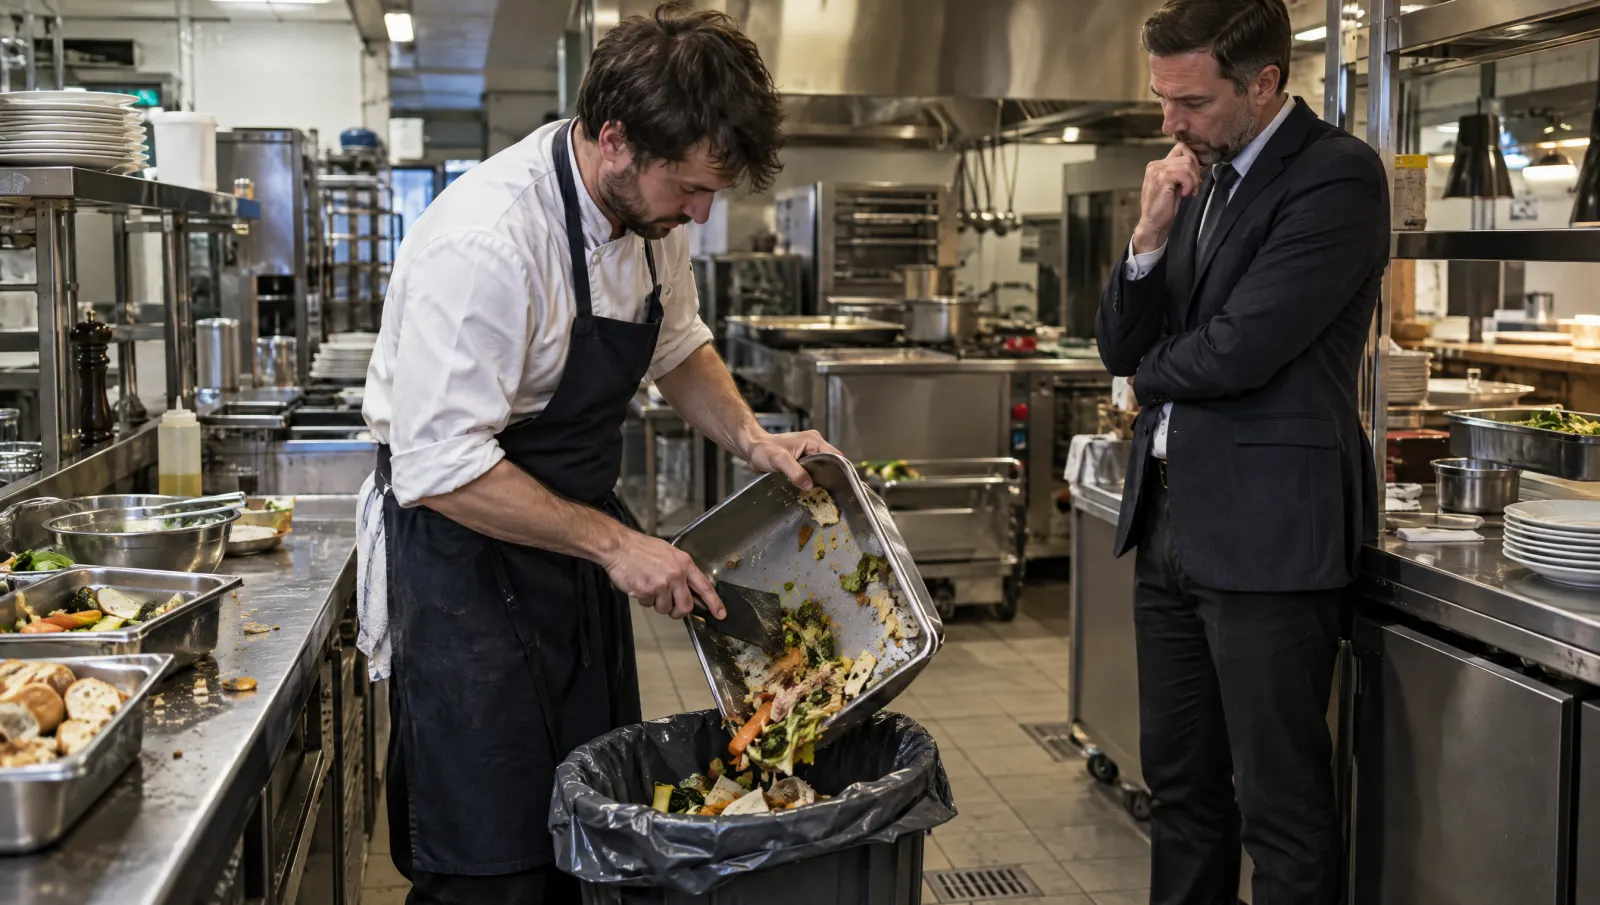
Exemple fictif. À la fermeture, un commis découvre un grand bac de fond préparé le matin et jamais refroidi comme il le fallait. Il le jette. Dans le cahier de pertes, la ligne dit : « fond, un bac ». Le coût matière est facile à estimer. Mais la réduction avait demandé une demi-journée de travail, deux plats en dépendent et le chef doit relancer une préparation demain avant le service. La ligne du cahier ne montre qu'une fraction de la perte.
Les quatre couches du coût d'une perte
| Couche | Ce qu'elle contient | Où la trouver |
|---|---|---|
| Matière | Prix d'achat du produit jeté | Fiche recette, dernière facture |
| Travail | Temps déjà passé à préparer, nettoyer, portionner | Journée type, durée de la tâche |
| Remplacement | Refaire la préparation, racheter, livraison urgente | Planning du lendemain, bon de commande |
| Vente manquée | Plat retiré de la carte, rupture au service | Ventes de la période, plat indisponible |
Un relevé de pertes classique enregistre la première couche. Les trois autres se déduisent si les durées des tâches et les recettes sont écrites quelque part.
Pourquoi on sous-estime les pertes
- On ne note que ce qu'on voit. Les petites pertes répétées (parures, restes d'assiette, retours) n'apparaissent jamais dans un cahier.
- La cause n'est pas notée. Sans « pourquoi », on ne distingue pas une erreur de commande d'un stockage défaillant ou d'un geste mal appris.
- La perte du matin est découverte le soir. Le contexte est perdu, personne ne se souvient de ce qui s'est passé.
- Le coût est calculé sur le seul produit. Le coût du travail déjà investi est invisible dans le relevé.
- Les pertes sont rangées sous la personne qui les a jetées. Le commis qui jette devient responsable aux yeux de tous, alors que la cause est ailleurs.
Chiffrer et suivre, en six étapes
- Définir les causes possibles une fois pour toutes. Par exemple : casse, date dépassée, surproduction, erreur de commande, retour client, erreur de préparation. Six causes maximum, sinon personne ne choisit.
- Fixer un seuil de saisie par famille. Au-delà, la perte est notée. Le manager le décide avec le chef, en prenant les produits qui pèsent.
- Noter en trois champs, sur place. Produit, quantité, cause. Support : feuille à portée de main ou tablette, au moment du geste, jamais le soir de mémoire.
- Calculer le coût complet des pertes les plus fréquentes. Matière + travail + remplacement + vente manquée. Une fois par mois suffit, sur les trois plus fréquentes.
- Chercher la cause côté process. Commande trop large, stockage, étiquetage, formation, planning. Le sujet de la réunion est le process, pas la personne.
- Fixer une action, un responsable, une date de revérification. Sinon la même ligne revient le mois suivant.
Les erreurs qui faussent le chiffre
- Ne compter que le prix d'achat, sans le travail ni la vente manquée.
- Suivre les pertes par salarié : elles disparaissent des cahiers, pas des poubelles.
- Confondre date limite de consommation (DLC) et date de durabilité minimale (DDM) : l'une impose de jeter, l'autre laisse une marge d'appréciation, avec des règles propres à chaque produit.
- Créer vingt catégories de causes que personne ne retient.
- Corriger sans revenir voir si la perte a baissé.
La formule du coût complet
Coût complet d'une perte = coût matière + temps de travail déjà passé + coût de remplacement + marge de la vente manquée
Le temps de travail se calcule avec la durée de la tâche dans la journée type, multipliée par le coût horaire du poste que vous avez défini. La marge manquée n'existe que si la perte a provoqué une rupture ou un plat retiré. Écrivez-la à part : elle est plus incertaine que les trois autres, et l'écrire à part évite de gonfler artificiellement le total.
Ce qu'il faut mesurer
- Le coût complet des trois pertes les plus fréquentes, recalculé chaque mois avec les quatre couches.
- La part des lignes de pertes qui ont une cause renseignée. Sans cause, impossible d'agir.
- Le nombre de pertes répétées sur le même produit et le même créneau après une action corrective. C'est le test d'efficacité.
Où Tsuno intervient
Tsuno garde les recettes, les durées de tâches de la journée type et les faits de pertes, datés et consultables. Il peut rapprocher une perte de la préparation concernée et de la tâche associée, de façon à rendre visibles les couches de travail. La prévention passe par les checklists et la formation, par exemple une étape de contrôle des dates à l'ouverture. Tsuno cherche la cause du côté du process et ne classe ni ne note aucun salarié. Si une donnée n'est pas saisie, il le dit. Voir les fonctionnalités.
À retenir
Le vrai coût d'une perte inclut le travail, le remplacement et la vente manquée. Notez peu, mais avec la cause, et corrigez le process plutôt que la personne.
À lire aussi : pourquoi le dirigeant découvre les dérives trop tard, le food cost en retard, la DLC au-delà de l'étiquette et la mercuriale.
Questions fréquentes
Quelle est la différence entre perte et gaspillage ?
La perte désigne tout ce qui est acheté ou produit puis non vendu : casse, produit périmé, erreur de commande, retour client. Le gaspillage est la part de ces pertes qu'on aurait pu éviter. Les distinguer aide à savoir sur quoi agir.
Comment chiffrer le coût complet d'une perte ?
Additionnez le coût matière du produit jeté, le temps de production déjà passé dessus, le coût de la remplacer si le plat est retiré, et la vente manquée si une rupture en résulte. Seul le premier terme apparaît dans un relevé de pertes classique.
Faut-il tout noter, même une cuillère de sauce ?
Non. Notez ce qui dépasse un seuil que vous fixez par famille de produits, plus tout ce qui se répète. Un journal trop exigeant n'est plus rempli au bout d'une semaine.
Comment limiter les pertes liées aux dates limites ?
En rendant la date visible au bon endroit, avec une rotation décidée et une règle claire sur ce qu'on fait des produits proches de la date. La distinction DLC (à consommer jusqu'à) et DDM (à consommer de préférence avant) change la décision.
Les pertes doivent-elles être suivies par personne ?
Non, par produit, par étape et par créneau. Suivre les pertes par salarié pousse à les cacher. En cherchant du côté du process (commande, stockage, formation, planning), on trouve des causes qu'on peut corriger.
À lire aussi
Coûts et pertes
Food cost restaurant : pourquoi le chiffre arrive toujours trop tard
Le food cost de fin de mois explique le passé. Pour corriger à temps, rapprochez chaque semaine achats, recettes, ventes et inventaires. Voici la méthode.
Coûts et pertes
Masse salariale restaurant : le piège du budget d'heures arbitraire
Un budget d'heures ou un chiffre d'affaires par heure identique partout ignore postes, contrats et salle. Voici comment construire un budget d'heures qui tient.
Coûts et pertes
Mercuriale restaurant : comment éviter qu'elle soit déjà fausse demain
Une mercuriale reste vraie si chaque prix reçu est comparé à une référence et relié aux recettes touchées. Voici comment la tenir à jour sans y passer le soir.